Victime d’une arnaque au faux conseiller bancaire, une cliente de la Société Générale a obtenu gain de cause devant le tribunal judiciaire d’Annecy. Celui-ci a estimé qu’elle n’avait commis aucune négligence grave, malgré la validation des trois virements frauduleux.
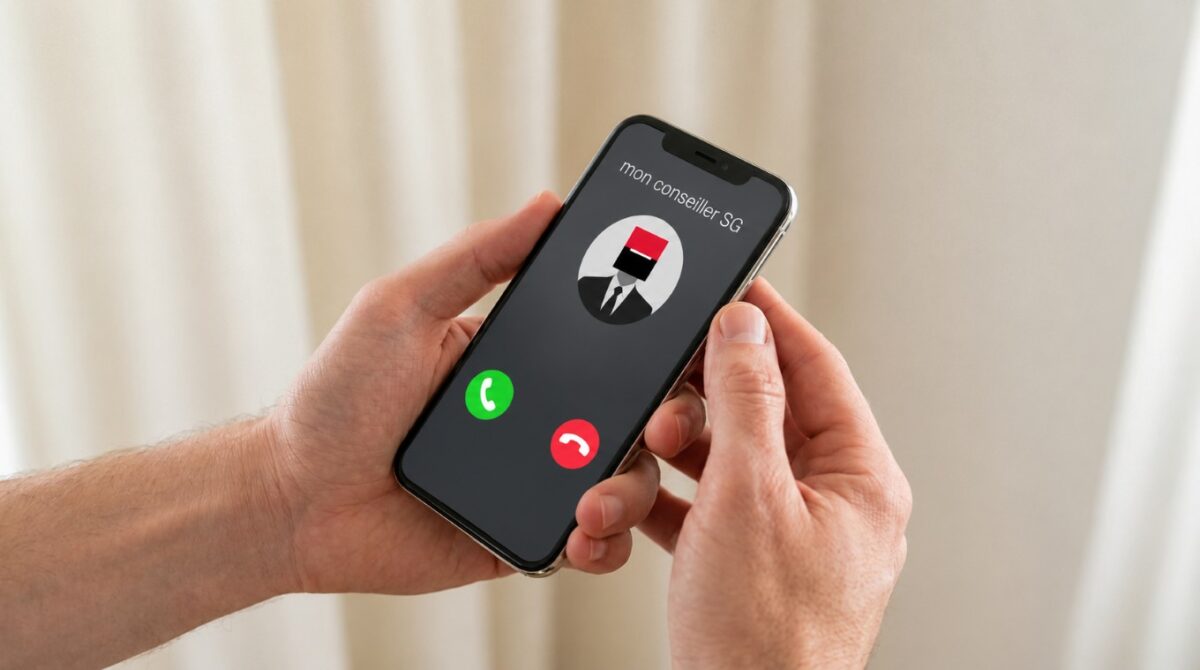
Les victimes d’arnaques au faux conseiller bancaire peuvent se retrouver à valider des opérations frauduleuses, persuadées de suivre les instructions bienveillantes d’un véritable employé. Mais cela ne constitue pas nécessairement une négligence grave qui les priverait d’un remboursement. Dans une décision rendue le 14 octobre 2026, que Tom’s Guide a pu consulter, le tribunal judiciaire d’Annecy donne justement raison à une cliente de la Société Générale, victime de spoofing.
Arnaque au faux conseiller bancaire : une cliente de la Société Générale escroquée de 4 550 euros
Les faits ont eu lieu en juin 2024. Selon son récit, Mme H.N. reçoit un courriel prétendument envoyé par la SNCF, lui proposant une promotion sur les cartes Avantage. Elle clique sur le lien et saisit ses nom, prénom, numéro de téléphone ainsi que ses coordonnées bancaires pour procéder, pense-t-elle, à l’achat. Le soir même, elle reçoit l’appel d’un individu se présentant comme un conseiller du service antifraude de sa banque.
Celui-ci lui explique qu’elle a été victime d’opérations frauduleuses à la suite de son achat sur le site de la SNCF et que deux opérations suspectes sont en attente. Le faux conseiller l’incite alors à créer deux comptes à son nom, l’un à la Caisse d’Épargne, l’autre à la BNP, afin d’y réaliser trois virements d’un montant total de 4 550 euros. Pensant sécuriser son argent, elle s’exécute mais finit par se rendre compte de la supercherie.
Elle fait alors immédiatement opposition à sa carte bancaire, change son code et signale les opérations frauduleuses à la Société Générale. Pour récupérer les sommes détournées, elle demande aussi une procédure de recall (retour de fonds), qui sera rejetée par les banques destinataires des virements. La Société Générale refusant également de la rembourser, elle décide de la faire assigner devant le tribunal judiciaire d’Annecy.

La cliente invoque notamment la jurisprudence de la Cour de cassation qui retient l’absence de négligence grave du client en cas de spoofing ainsi que l’obligation pour la banque de rembourser les sommes détournées. La demanderesse déplore que l’ajout de nouveaux bénéficiaires ne soit pas assez sécurisée. Selon elle, il est possible d’effectuer des virements immédiatement à leur profit, contrairement à d’autres banques qui imposent des délais de 24h ou 48h avant de les autoriser.
Dénonçant des dispositifs de prévention insuffisants, elle explique avoir posé de nombreuses questions à son interlocuteur pour vérifier son identité lors de l’appel qui a duré 1 h 49, avant de suivre ses instructions. La cliente souligne avoir rapidement émis des doutes, lui demandant pourquoi un conseiller la contactait avec un numéro de téléphone portable. L’escroc l’aurait rassurée en expliquant que le “service antifraude” prenait le relais lorsque les agences fermaient le soir.
Elle précise que la Société Générale ne vérifiait pas encore la concordance entre l’IBAN et le nom du bénéficiaire d’un virement au moment des faits (le dispositif sera seulement mis en place le 9 octobre 2025).
À lire aussi > Arnaqué par un faux conseiller, il fait plier la Caisse d’Épargne qui l’accusait de négligence
La Société Générale conteste devoir rembourser les virements
De son côté, la Société Générale demande au tribunal de débouter la cliente de l’ensemble de ses demandes. La banque fait notamment valoir qu’elle a enregistré elle-même les deux IBAN comme bénéficiaires avant d’effectuer les virements : “Les opérations ont bien été autorisées et les dispositions de l’article L.133-18 du code monétaire et financiers ne sont pas applicables, puisqu’elles ne concernent que les opérations non-autorisées par le client”, argue la défenderesse.
Elle considère en outre que l’article L.133-19 du code monétaire et financier ne s’applique pas puisqu’il concerne les pertes, vols ou détournements d’instruments de paiement intervenus à l’insu du payeur, ce qui ne serait pas le cas ici. Autre signe de négligence selon la banque : la cliente aurait dû s’interroger sur l’absence de messages de confirmation ou d’alertes de sécurité, normalement envoyés dans le cadre du dispositif Pass Sécurité, qui repose sur une double authentification.
La Société Générale invoque également le principe de non-immixtion dans les affaires de ses clients. Selon elle, les opérations ne présentaient pas de caractère frauduleux apparent puisque la personne piégée avait elle-même enregistré les IBAN des bénéficiaires. La banque assure par ailleurs avoir effectué trois demandes de retour des fonds après avoir été alertée, sans parvenir toutefois à les récupérer.
Le tribunal écarte toute négligence grave de la cliente
Le simple fait d’avoir été victime de phishing ne constitue pas, à lui seul, une négligence grave. “Il convient de rappeler la jurisprudence constante qui prévoit que la simple utilisation de l’instrument de paiement ou des données personnelles, fût-elle au moyen d’une authentification forte, ne suffit pas à considérer que le paiement a été autorisé par le payeur, notamment lorsque le mode opératoire utilisé par l’escroc a mis la victime en confiance“, rappelle le tribunal.
Au téléphone, le faux conseiller a notamment mentionné le site frauduleux de la SNCF sur lequel la cliente venait de renseigner ses coordonnées bancaires. Une évocation qui “n’a pu que crédibiliser le motif de l’appel, inquiéter la cliente quant au risque d’usurpation de ses coordonnées bancaires et amoindrir sa vigilance”. L’escroc a ensuite mentionné des mouvements de fonds vers la Côte d’Ivoire et une autre localité avant de lui faire croire qu’elle devait transférer son argent sur un compte sécurisé pour empêcher le piratage.
Face à un tel discours alarmiste, la cliente a pu légitimement penser qu’elle échangeait avec un conseiller de sa banque. D’autant qu’elle n’était pas en mesure de vérifier facilement son identité : l’appel avait été passé après 20 heures, alors que le personnel n’était plus joignable. Le fait que le numéro utilisé par l’arnaqueur soit différent de celui de son conseiller n’avait pas non plus à lui mettre la puce à l’oreille. Rien ne l’obligeait à avoir enregistré le numéro de son véritable conseiller dans ses contacts. Par conséquent, elle ne disposait d’aucun moyen d’identifier la provenance de l’appel.
Qui plus est, Mme H.N. pensait transférer son argent vers deux comptes à son nom. Et ce dernier apparaissait bien comme bénéficiaire sur les récapitulatifs des opérations. Le tribunal relève également qu’un appel évoquant un piratage laisse moins de temps pour prendre du recul qu’un courriel, que l’on peut examiner plus attentivement afin d’y déceler d’éventuelles anomalies.
Le juge rappelle qu’en cas de contestation d’un virement, il appartient à la banque de démontrer la régularité de l’opération : elle doit notamment prouver que celle-ci a été authentifiée, dûment enregistrée et comptabilisée, et qu’elle n’a pas été affectée par une défaillance technique. Or, la Société Générale n’a pas démontré que les virements avaient bien été validés au moyen de son dispositif de double authentification, comme elle l’affirmait.
Pour étayer ses déclarations, elle n’a produit ni la procédure d’enregistrement d’un nouveau bénéficiaire et de validation d’un virement, ni les relevés des opérations, ni les avis de vigilance à la fraude adressés à ses clients à l’époque des faits. Aucun élément ne permettait non plus d’établir que sa cliente avait reçu des messages d’alerte.
La banque condamnée à rembourser
L’établissement bancaire n’a pas davantage démontré avoir respecté son obligation de vigilance. S’appuyant sur un arrêt de la Cour de cassation du 14 février 2024, le tribunal rappelle que la banque doit aussi détecter les opérations manifestement irrégulières ou inhabituelles au regard des habitudes de son client. Face à des éléments suspects, elle doit suspendre le virement et contacter le donneur d’ordre pour en obtenir confirmation. Or, la banque n’a apporté aucun élément démontrant qu’elle avait respecté cette obligation.
Les juges relèvent en outre que Mme H.N. n’a pas tardé à signaler les virements frauduleux à sa banque et qu’elle a déposé plainte dès le 5 juin 2024. Le refus des banques destinataires de restituer les fonds ne justifiait donc pas celui de la Société Générale de rembourser sa cliente.
Quid du verdict ? Société Générale est condamnée à verser 4 550 euros à la cliente pour rembourser les virements frauduleux, à lui verser 1 000 euros au titre des frais de justice et à prendre en charge les dépens.